Tag: Imposto de Renda

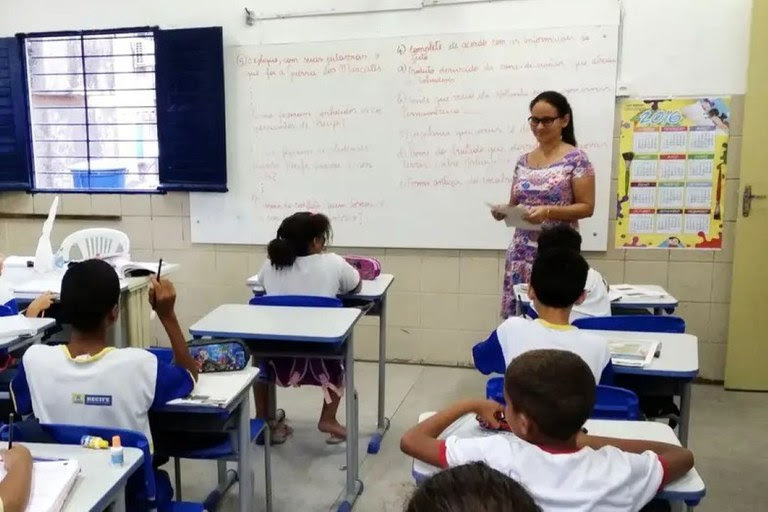
  • Isenção do Imposto de Renda duplica número de professores da educação básica beneficiados em Pernambuco

    Isenção do Imposto de Renda duplica número de professores da educação básica beneficiados em Pernambuco

    Estudo do Ipea aponta que, com a nova faixa de isenção sancionada pelo presidente Lula, 53,5% dos docentes pernambucanos deixarão de pagar IR a partir de 2026.

    Pernambuco é uma das unidades da Federação com maior número de professores da educação básica beneficiados pela isenção do Imposto de Renda para quem ganha até R$ 5 mil. A lei sancionada pelo presidente Luiz Inácio Lula da Silva, que começa a vigorar em 2026, amplia a faixa de isenção total para quem ganha até R$ 5 mil por mês, além de estabelecer descontos para rendas de até R$ 7.350 mensais.

    Segundo estimativas projetadas em Nota Técnica publicada pelo Instituto de Pesquisa Econômica Aplicada (Ipea), antes da ampliação da faixa de isenção, 23,1% dos docentes da educação básica em Pernambuco estavam isentos do Imposto de Renda. Com as novas regras, 53,5% dos professores no estado não pagarão Imposto de Renda.

    Outros 20,3% dos professores da educação básica em Pernambuco serão contemplados com a redução das alíquotas de pagamento, na faixa de até R$ 7.350 mensais. O estudo indica ainda que o percentual de professores da educação básica pernambucana que terão tributação com a alíquota máxima de 27,5% ao mês vai cair de 49,8% para 26,2% do total de professores no estado.

    Infográfico | Isenção do IR para professores


    NACIONAL – Em todo o país, 620 mil professores da educação básica vão deixar de pagar o Imposto de Renda. Com isso, mais da metade de todos os profissionais da categoria passam a ser completamente isentos. O estudo do Ipea indica que a reforma mais do que dobra a proporção de isentos: antes, 19,7% dos docentes não pagavam Imposto de Renda. Após a mudança, o percentual chega a 51,6%. Outros 21,9% passam a integrar a faixa de redução do tributo. No total, ao menos 1 milhão de professores da educação básica vão ter aumento na renda disponível, seja por isenção total ou redução do IR.

    14º SALÁRIO – Considerando a isenção total e o desconto na tributação, 73,5% dos professores de educação básica estão contemplados. O ganho é particularmente relevante para docentes com salários próximos ao piso nacional do magistério, de R$ 4.867,77 em 2025. “Antes da reforma, eles pagavam a alíquota máxima de 27,5% sobre a base tributável. Com a isenção até R$ 5 mil, passam a não pagar nada de Imposto de Renda sobre esse salário”, afirma Paulo Nascimento, coordenador de educação e técnico de planejamento e pesquisa na Diretoria de Estudos e Políticas Sociais (Disoc/Ipea), que assina o estudo com outros pesquisadores. “O ganho médio anual estimado para esse grupo é de R$ 5.079,84, o que equivale, na prática, a quase um salário adicional no ano. É como um 14º salário derivado apenas da reforma tributária.”

    DOIS VÍNCULOS – O cenário também tem impacto nos profissionais que acumulam mais de um vínculo, seja em diferentes redes de ensino, seja em outra atividade fora da docência. Entre os que têm apenas um vínculo como professor, nas faixas de menor renda anual, 60,7% passam a ser isentos e 21,1% terão redução do imposto: 81,8% do grupo terá ganhos com a nova tabela do IR. Já entre os docentes com múltiplos vínculos, cerca de 17,5% do magistério da educação básica, 32,3% serão isentos e 26,1% terão redução. Um resultado intermediário aparece entre aqueles que acumulam outro tipo de ocupação fora da docência: 40,2% ficam isentos e 20,9% têm redução.

    REDE PÚBLICA X REDE PRIVADA – Há diferenças significativas na incidência da nova tabela entre docentes das redes pública e privada. Embora o setor público concentre a maior parte dos vínculos, é na rede privada que a ampliação da faixa de isenção tem efeito mais intenso: após a reforma, 82,2% dos professores de escolas particulares estarão isentos, percentual muito superior ao observado na rede pública (42,5%).

    “Se o desafio da valorização da carreira de professoras e professores já existe na categoria como um todo, é mais grave na rede privada, que tem remunerado os profissionais em valores inferiores ao piso salarial do magistério público”, pondera Adriano Senkevics, técnico de planejamento e pesquisa na Disoc/Ipea e um dos autores do estudo.

    DISPARIDADE – A disparidade reflete, em grande medida, a estrutura salarial das duas redes. No setor público, a remuneração média é mais elevada e relativamente homogênea. Já na rede privada, predominam jornadas parciais, maior dispersão salarial e valores médios mais baixos. “Em síntese, a ampliação da isenção beneficia a maioria dos docentes de ambos os segmentos, mas o efeito proporcionalmente mais intenso recai sobre quem leciona em escolas privadas, porque ali há mais gente ganhando até o novo teto de isenção”, explica Paulo Nascimento.

    UNIDADES FEDERATIVAS – Os estados mais beneficiados pela ampliação da faixa de isenção são Alagoas, Minas Gerais, Paraíba, Tocantins e Roraima, todos com 60% ou mais dos docentes isentos. O resultado sugere que, nessas unidades da federação, grande parte do magistério tem rendimentos anuais abaixo do novo limite de isenção. Outros estados concentram parcelas elevadas de docentes na faixa sujeita à alíquota máxima. Amapá, Distrito Federal, Pará e Goiás registram percentuais próximos ou superiores a 40% nesse grupo, refletindo salários relativamente mais altos no magistério.

    COMO FOI FEITO – Ao utilizar a Rais, os pesquisadores mapearam o magistério da educação básica a partir das informações sobre o posto de trabalho ocupado. A Relação Anual de Informações Sociais reúne dados sobre vínculos empregatícios. No entanto, não é um cadastro específico de docentes. Então, a identificação de professoras e professores depende dos campos de ocupação e do setor de atividades do empregador, permitindo uma inferência aproximada sobre quem integra o magistério entre trabalhadores formais.

    “A análise parte da Rais porque ela é a principal base administrativa nacional com informação padronizada sobre remuneração do trabalho formal. Isso nos permite olhar para a renda do trabalho docente de forma consistente. Mas há limitações importantes”, diz Nascimento. “Na prática, o ideal seria uma integração Rais–Censo Escolar, combinando a riqueza de informações salariais e de vínculos da Rais com o detalhamento escolar e pedagógico do Censo. Isso permitiria, em estudos futuros, estimar não apenas a redistribuição da carga tributária, mas como ela se articula com características das escolas, das redes e do território. Para isso, no entanto, o Inep precisaria disponibilizar ao Ipea os microdados identificados do Censo Escolar”.

    BASE DE CÁLCULO – Para calcular o salário anual, somaram-se os salários brutos de cada mês trabalhado em 2022, corrigidos pela inflação. A atualização monetária usou o Índice Nacional de Preços ao Consumidor (INPC) acumulado até outubro de 2025. O décimo terceiro salário foi excluído, por não influenciar o cálculo das alíquotas mensais de tributação. A pesquisa também desconsidera deduções legais, como contribuições previdenciárias, dependentes ou despesas com saúde e educação.

    FAIXAS DE RENDIMENTO – Os docentes foram organizados em três faixas de rendimento anual. A Faixa 1 reúne os isentos do imposto de renda, cujo limite sobe de R$ 28.467,20 para R$ 60.000 após a reforma. A Faixa 2 abrange quem terá redução de alíquota: antes, incluía rendimentos entre R$ 28.467,21 e R$ 55.976,16; agora, cobre a faixa de R$ 60.000,01 a R$ 88.200, sujeita a uma alíquota progressiva ainda a ser regulamentada. A Faixa 3 inclui quem recebe acima de R$ 55.976,16 (pré-reforma) ou R$ 88.200,00 (pós-reforma), grupo sobre o qual permanece a alíquota máxima de 27,5%.

    Fonte: Secretaria de Comunicação Social da Presidência da República
  • Guia Completo para Declarar Seguro de Vida e Previdência Privada no Imposto de Renda 2024

    Guia Completo para Declarar Seguro de Vida e Previdência Privada no Imposto de Renda 2024

    Executivos da Bradesco Vida e Previdência Orientam sobre Declarar Investimentos.

    Com a chegada do período de declaração do Imposto de Renda (IR), que este ano se estende até 31 de maio, muitas pessoas ficam em dúvida sobre como declarar o seguro de vida e o plano de previdência privada. Confira, a seguir, os esclarecimentos de executivos da Bradesco Vida e Previdência sobre os pontos mais importantes na hora de prestar contas à Receita Federal sobre esses dois investimentos.  

    Seguro de Vida 

    Apesar de considerado rendimento isento, o recebimento de indenizações do seguro de vida deve ser informado na declaração, para que a Receita Federal registre a origem do recurso e o contribuinte não incorra em eventuais erros por informações incompletas ou incorretas.  

    As indenizações devem ser incluídas na ficha de Rendimento Isentos e Não Tributáveis, sob o código 03, intitulado “Capital das Apólices de Seguro ou Pecúlio Pago por Morte do Segurado, Prêmio de Seguro Restituído em qualquer Caso e Pecúlio Recebido de Entidades de Previdência Privada em Decorrência de Morte ou Invalidez Permanente”. São exemplos de indenizações os valores recebidos nos casos de invalidez (perda ou a redução da funcionalidade de um membro ou órgão), doenças graves (câncer de mama/ginecológico), internação hospitalar, reembolso de despesas médicas e diárias de incapacidade (em que a pessoa é impedida de executar suas tarefas profissionais), entre outros. 

    “Já o valor pago à seguradora mensalmente pelo seguro de vida não necessita ser declarado. Nos seguros resgatáveis, havendo o resgate, apenas a parcela correspondente ao rendimento, quando existente, deve ser informada, assim como as indenizações, quando recebidas”, explica Alessandro Malavazi, superintendente executivo da Bradesco Vida e Previdência.  

    “Quanto aos Seguros Educacionais, em geral, as indenizações são pagas diretamente à instituição de ensino. Assim sendo, qualquer declaração relativa ao recebimento desses valores deve ser realizada pela escola. Caso o pagamento seja feito ao segurado, ao responsável pelo estudante ou ao próprio estudante, a declaração deve ser efetuada como nos demais seguros de pessoas, na ficha de Rendimentos Isentos e Não Tributáveis, sob o código 03”, orienta o executivo.   

    Previdência Privada   

    Os planos de previdência privada contam com benefícios tributários significativos, especialmente no caso do PGBL (Plano Gerador de Benefício Livre), que permite a dedução da base de cálculo do IR das pessoas físicas para contribuições feitas até o limite de 12% da sua renda bruta tributável. Nesse cenário, é importante optar pelo modelo completo de declaração, em que o próprio programa calcula a renda permitida para essa dedução. “A lógica que sustenta essa tributação é a de que, enquanto a pessoa estiver acumulando recursos para a aposentadoria, não precisa pagar IR sobre esse estoque”, ressalta Rafael Barroso, superintendente executivo da Bradesco Vida e Previdência.  

    Na hora do resgate ou recebimento de benefícios, no entanto, o imposto incide sobre todo o valor resgatado. “Caso o plano tenha uma tributação progressiva, deve ser declarado na ficha Rendimentos Tributáveis Recebidos de Pessoa Jurídica. Se a tributação for regressiva, informar em Rendimentos Sujeitos à Tributação Exclusiva”, explica o executivo.   

    A modalidade do VGBL não é dedutível, mas é necessário informar os resgates e o saldo do plano, na ficha de Bens e Direitos, sob o código 06 – VGBL – Vida Gerador de Benefício Livre, referente aos valores históricos das aplicações que o segurado contribuiu.  

    Vale destacar que os planos de previdência apresentam duas opções de regime tributário: regressivo e progressivo. No regressivo, o IR pago no resgate ou recebimento de benefício é descontado na fonte, de forma definitiva, e a alíquota diminui à medida que o prazo da aplicação aumenta, podendo chegar a 10% a partir do décimo primeiro ano de cada aporte. Já no progressivo, é utilizada a mesma tabela que tributa os salários, que pode chegar a 27,5%, variando conforme a renda tributável. No caso de resgate, serão deduzidos, na fonte, 15% de IR a título de antecipação. 

    Ainda segundo Barroso, aqueles contribuintes que utilizam o investimento para realizar resgates pontuais ou para complementar a renda da aposentadoria devem ficar atentos para informar os valores recebidos como forma de rendimento. “As pessoas que optaram pela tabela regressiva na contratação devem informar os rendimentos na ficha Rendimentos Sujeitos à Tributação Exclusiva/Definitiva, sob o código 06 – Rendimentos de aplicações financeiras. É necessário detalhar o beneficiário, se titular ou dependente, o CNPJ e o nome da fonte pagadora, além do valor líquido recebido”, orienta.  

    No caso dos que optaram pelo regime da tabela progressiva, a declaração dos rendimentos deve ser feita na ficha de Rendimentos Tributáveis de PJ, com o nome e CNPJ da fonte pagadora, rendimento bruto e imposto retido na fonte.  

    E como ficam os produtos de risco de Previdência, como a Pensão por Morte e o Pecúlio por Morte? A primeira deve ser informada na ficha de “Rendimentos Tributáveis Recebidos de Pessoa Jurídica”, com o respectivo montante auferido no ano-calendário. Já o Pecúlio por Morte, assim como ocorre no Seguro de Vida, deve ser declarado na ficha de “Rendimento Isentos e Não Tributáveis”, sob o código 03, intitulado Capital das Apólices de Seguro ou Pecúlio Pago por Morte do Segurado, Prêmio de Seguro Restituído em qualquer Caso e Pecúlio Recebido de Entidades de Previdência Privada em Decorrência de Morte ou Invalidez Permanente. 

    SOBRE A BRADESCO VIDA E PREVIDÊNCIA   

    A Bradesco Vida e Previdência, empresa do Grupo Bradesco Seguros, atua há mais de quatro décadas no país, protegendo participantes de planos de Previdência e VGBL e segurados de Vida e Acidentes Pessoais. A empresa conta com opções de planos de previdência em renda fixa, renda variável e multimercados, contemplando diversas classes de ativos para todos os perfis de clientes. No segmento de Seguro de Vida e Acidentes Pessoais, do qual é líder de mercado, oferece uma ampla gama de produtos com coberturas para diversas situações, incluindo doenças graves e perda de renda por desemprego involuntário, além de assistências personalizadas.   

  • IR 2023: 1° lote vai pagar R$ 116 milhões para 72 mil contribuintes do Vale; veja como consultar

    IR 2023: 1° lote vai pagar R$ 116 milhões para 72 mil contribuintes do Vale; veja como consultar

    Prazo de entrega da declaração vai até o dia 31 de maio.

    A Receita Federal liberou nesta quarta-feira (24) as consultas ao primeiro lote de restituição do Imposto de Renda 2023, relativo ao ano-base 2022. No Vale do Paraíba, cerca de 72 mil contribuintes receberão a restituição no primeiro lote. O montante somado é de R$ 116 milhões.

    Para saber se a restituição está disponível, o contribuinte deve acessar a página da Receita na internet, clicar em “Meu Imposto de Renda” e, em seguida, em “Consultar a Restituição”.

    A Receita Federal lembrou que disponibiliza, também, aplicativo para tablets e smartphones que possibilita consultar diretamente nas bases da Receita Federal informações sobre liberação das restituições do IRPF e a situação cadastral de uma inscrição no CPF.

    Veja as datas dos pagamentos das restituições nesse ano:
    1º lote: 31 de maio
    2º lote: 30 de junho
    3º lote: 31 de julho
    4º lote: 31 de agosto
    5º lote: 29 de setembro
    O Fisco vai disponibilizar o crédito bancário para 72.267 contribuintes no dia 31 de maio, totalizando o valor de R$ 116.321.192,00, referente ao Vale do Paraíba, Litoral Norte e Serra da Mantiqueira. O valor de restituição é a devolução do montante a mais pago ou retido na fonte antes da declaração de ajuste anual.

    No primeiro lote devem receber os contribuintes idosos, portadores de alguma deficiência, professores e quem declarou o imposto no começo do período indicando o pix como meio para receber a restituição.

    Entrega ainda está aberta
    O prazo de envio da declaração do Imposto de Renda desse ano termina em 31 de maio, quarta-feira da próxima semana. A Receita Federal espera receber até 39,5 milhões de declarações nesse ano.

    Veja quem é obrigado a declarar:
    quem recebeu rendimentos tributáveis acima de R$ 28.559,70 em 2022. O valor é o mesmo da declaração do IR do ano passado;
    contribuintes que receberam rendimentos isentos, não-tributáveis ou tributados exclusivamente na fonte, cuja soma tenha sido superior a R$ 40 mil no ano passado;
    quem obteve, em qualquer mês de 2022, ganho de capital na alienação de bens ou direitos, sujeito à incidência do imposto, ou realizou operações em bolsas de valores, de mercadorias, de futuros e assemelhadas cuja soma foi superior a R$ 40.000,00 (quarenta mil reais), ou com apuração de ganhos líquidos sujeitas à incidência do imposto;
    quem teve isenção de imposto sobre o ganho de capital na venda de imóveis residenciais, seguido de aquisição de outro imóvel residencial no prazo de 180 dias;
    quem teve, em 2022, receita bruta em valor superior a R$ 142.798,50 em atividade rural;
    quem tinha, até 31 de dezembro de 2022, a posse ou a propriedade de bens ou direitos, inclusive terra nua, de valor total superior a R$ 300 mil;
    quem passou para a condição de residente no Brasil em qualquer mês e se encontrava nessa condição até 31 de dezembro de 2022.